En 2012, David Vélez fue a una sucursal de San Pablo para abrir una cuenta. Le hicieron dejar la mochila en un casillero y atravesar una puerta blindada. Había guardias armados. Cuenta que se sintió bajo sospecha, aunque solo había ido a depositar su plata.
Pasaron cincuenta minutos hasta que lo atendieron. El empleado le acercó unos formularios y le preguntó qué necesitaba. A Vélez le quedó la impresión de que recibirlo era un favor.
El trámite se estiró durante cinco meses. Cuando finalmente tuvo la cuenta, llegaron las comisiones y unas tasas que le parecían excesivas. La sucursal quedaba en uno de los barrios más caros de San Pablo. No podía dejar de preguntarse cómo atenderían a los clientes en otros lugares del país.
Les preguntó a sus amigos brasileños si había tenido mala suerte con ese banco. Le respondieron que en otro habría pasado por lo mismo. Cinco entidades manejaban cerca del 90 % del sistema. Para ellos era lo habitual y no había muchas razones para pensar que fuera a cambiar.
Vélez no podía acostumbrarse a esa explicación. De aquella experiencia salió la idea de Nubank.
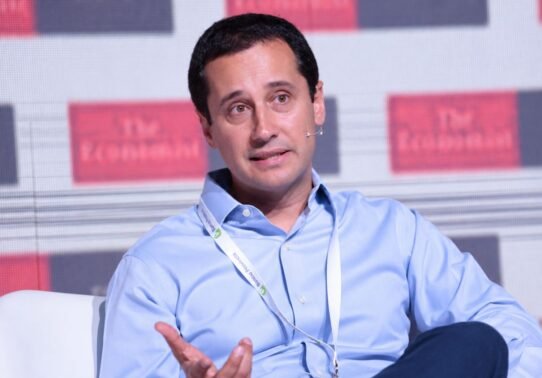
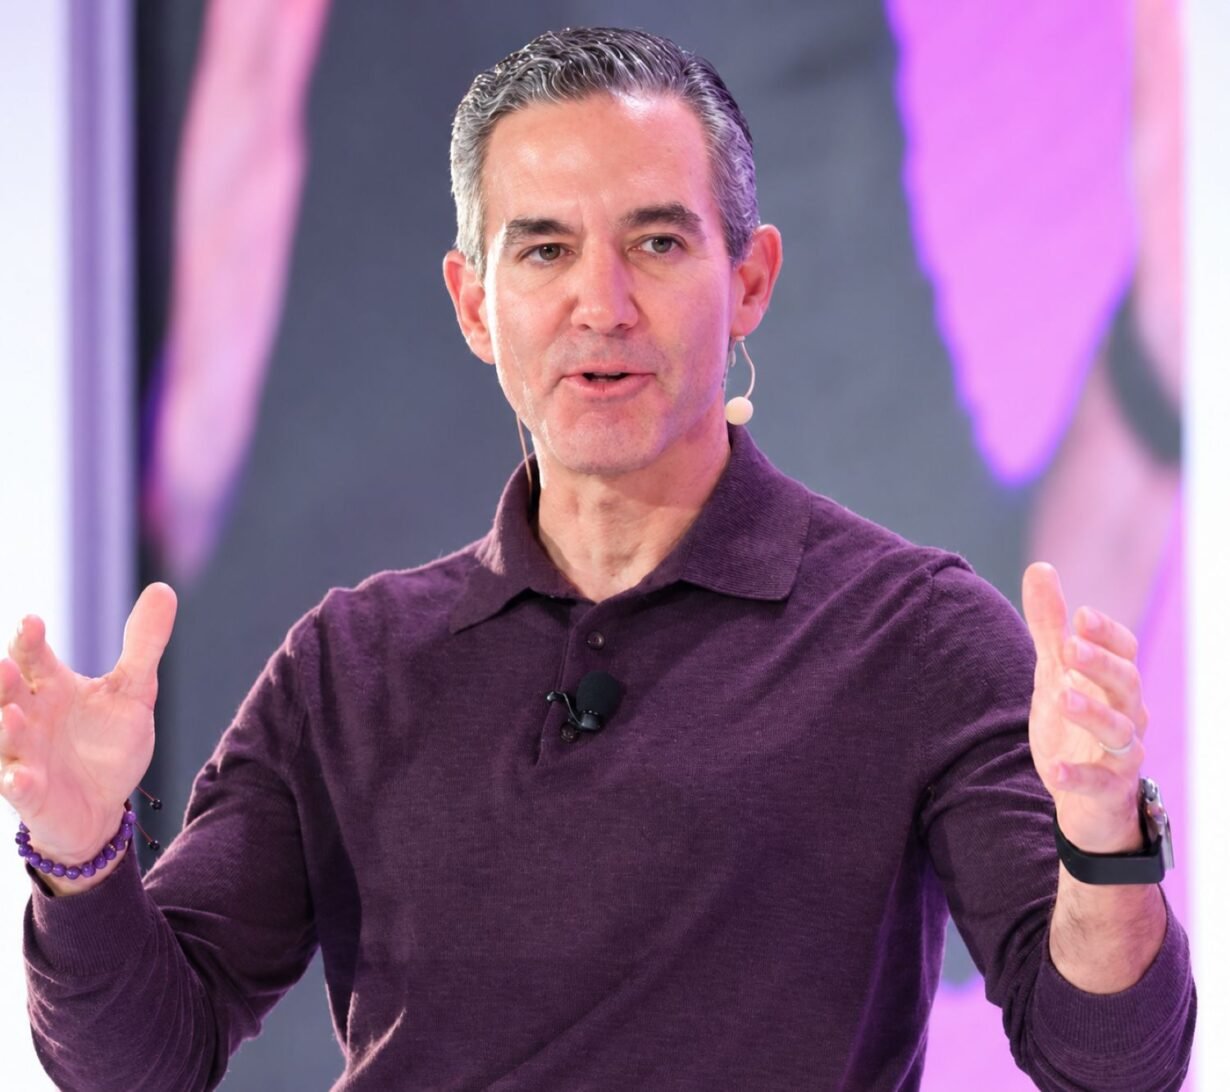
Vélez es colombiano, tiene 43 años y creó en Brasil Nubank, considerado el mayor banco digital de Occidente. La empresa informa que ya atiende a 140 millones de clientes en Brasil, México y Colombia. En enero de 2026 obtuvo una aprobación condicional de la Oficina del Contralor de la Moneda estadounidense para establecer un banco nacional. En julio, Vélez también pasó a integrar la junta directiva de la OpenAI Foundation.
Antes de llegar a Nubank, había pasado doce años buscando una idea para emprender.
Una idea que tardó en aparecer
En su familia había emprendedores de ambos lados. Creció con la idea de que algún día tendría que hacer algo propio. Al entrar a la universidad ya pensaba en fundar una empresa, aunque no sabía de qué.
Como la idea no aparecía, empezó a trabajar. Entre los 21 y los 33 años pasó por empleos en Estados Unidos y Brasil. Un fondo de inversión lo llevó por primera vez al país sudamericano. Volvió a Estados Unidos y después se instaló otra vez en Brasil. Todavía no había encontrado qué empresa quería crear, pero los años de trabajo le habían dado más elementos para elegir.
Vélez cree que la idea de Nubank llegó en un buen momento. En 2012 crecía el uso de teléfonos inteligentes y las redes sociales ganaban usuarios. Ya podía pensar en un banco que llegara a la gente sin depender de una sucursal.
Su antiguo jefe, que también fue su mentor, le había aconsejado prestar atención a lo que pocos podían hacer. Un negocio fácil atraería a muchos competidores. Si elegía uno difícil, tendría más obstáculos, pero también menos gente dispuesta a enfrentarlos.
Para explicar esa elección, suele recordar una frase que atribuye a Walt Disney: intentar lo imposible permite competir con menos personas.
Cuando revisó las ideas que venía anotando, se preguntó cuál sería la más difícil y cuál podría cambiar más cosas. Los bancos estaban entre las mayores empresas de América Latina y prestaban un servicio necesario para prácticamente toda la población. Competir con ellos reunía las dos condiciones.
Mirar desde afuera
Su exjefe escuchó el proyecto y le señaló todo lo que le faltaba. Nunca había fundado una empresa, no era programador y tampoco había trabajado en un banco. Tenía pocos contactos en Brasil, desconocía a los reguladores y apenas se defendía en portugués.
La lista era larga. Sin embargo, después de enumerarla, el mismo hombre le dijo que podía contratar personas que aportaran esos conocimientos. Y que había algo a su favor: venía de afuera.
Como había conocido bancos de otros países, a Vélez le costaba aceptar que en Brasil las cosas tuvieran que ser así. Sus amigos estaban acostumbrados; él todavía se preguntaba por qué nadie ofrecía algo distinto.
Suele recordar cuántas empresas de Silicon Valley fueron fundadas por inmigrantes. Lo relaciona también con su propia experiencia: cuando uno llega a un país donde no tiene familia ni amigos cerca, el trabajo puede ocupar buena parte de su vida.
Al armar la empresa, buscó socios que aportaran la experiencia que le faltaba. Cristina Junqueira venía de la banca brasileña y entendía el mercado desde adentro. Edward Wible aportaba la experiencia en programación. Entre los tres podían cubrir buena parte de las carencias que su mentor le había señalado.
Una casa y una fecha de lanzamiento
Alquilaron una casa en San Pablo por menos de mil dólares mensuales. Dos de los socios vivían arriba y el equipo trabajaba abajo. También había un perro.
Se habían dado catorce meses para lanzar la primera tarjeta de crédito. Todavía tenían que resolver cuestiones fundamentales, entre ellas conseguir que Mastercard trabajara con la empresa y entender cómo cumplir con la regulación.
A los seis meses, un cambio en las normas bancarias les acortó el calendario. Perdieron cuatro meses de margen y tuvieron que llegar al mercado en abril de 2014.
En medio de esa carrera, Mastercard les avisó que una aprobación demoraría dos semanas. Parte de la espera correspondía al traslado de un documento desde San Pablo hasta Ámsterdam. Decidieron llevarlo personalmente. El viaje les permitió ganar dos días.
Llegaron a abril con doce personas en el equipo. En un video de aquella época quedó registrado el primer intento de usar la tarjeta. Falló. Probaron otra vez y tampoco funcionó. Recién en el tercer intento pudieron completar la operación.
Al principio, la tarjeta circulaba entre amigos y familiares: de doce usuarios pasaron a unos doscientos. Cuando llegó el lanzamiento al público, hicieron apuestas sobre cuánta gente se anotaría. Calculaban unas cien solicitudes y recibieron doscientas. Aunque habían superado lo previsto, Vélez cuenta que esperaban más.
A comienzos de 2015 empezaron a salir notas sobre la tarjeta sin comisiones. Ahí los pedidos se aceleraron: un día llegaron dos mil; otro, cinco mil; después, diez mil. Cerraron el mes con treinta mil solicitudes.
No alcanzaban a atenderlas y tuvieron que poner una lista de espera. Los nuevos usuarios necesitaban una invitación de un cliente. En Facebook aparecieron grupos para conseguirlas y algunos empezaron a venderlas en Mercado Libre, pese a que Nubank no cobraba por ellas.
Habían calculado que alcanzarían el millón de clientes en cinco años. Lo consiguieron en dos.
El margen para crecer
Para Vélez, lo que vivió en Brasil también pasa en otros países. Si casi todo el negocio queda en manos de unos pocos bancos, al cliente le cuesta encontrar opciones y termina pagando más. Cree que trabajar sin sucursales permite reducir gastos y ofrecer un servicio más barato.
Pero abrir en otro país lleva tiempo. Hay que conocer las reglas, hablar con las autoridades y conseguir los permisos. En Brasil, Nubank tardó cuatro años en obtener su licencia bancaria. También hizo falta un decreto presidencial que autorizara una excepción a las restricciones constitucionales para la inversión extranjera en bancos.
Colombia muestra cuánto espacio queda por cubrir. Según las cifras que menciona Vélez, solo el 14 % de la población tiene una tarjeta de crédito, frente al 80 % en Brasil. Cerca de la mitad de los colombianos posee una cuenta bancaria; en Brasil, esa proporción se acerca al total de la población.
Nubank ya es la cuarta institución financiera colombiana por cantidad de clientes y, según la compañía, la que más crece en tarjetas de crédito. Tiene usuarios en el 98 % de los municipios.
En Brasil, casi seis de cada diez habitantes son clientes del banco.
Ayuda y rendición de cuentas
El 10 de agosto de 2026, un terremoto de magnitud 7,4, con epicentro en San José del Palmar, sacudió Colombia. Fue el más fuerte registrado en el país durante este siglo y afectó a más de 85.000 personas.
Vélez y su esposa, Mariel Reyes Milk, anunciaron una donación de 100.000 millones de pesos colombianos, unos 32 millones de dólares. Lo hicieron a través de VélezReyes+, la fundación familiar que financia iniciativas de educación y democracia en Brasil, Colombia y Perú.
El destino anunciado fue la reconstrucción de escuelas y otros espacios educativos. La prioridad quedó puesta en el Chocó, una región con fuertes carencias y bajos niveles de alfabetización.
Nubank también tomó medidas para los clientes de las zonas afectadas. Suspendió los cobros, habilitó adelantos con tarjeta y retiros sin costo, y preparó refinanciaciones de entre cuarenta y cincuenta meses.
Cuando le preguntan cómo se controlará el uso de las donaciones, Vélez habla de estructuras fiduciarias y auditores externos. La intención es poder explicar qué ocurrió con cada aporte. También prevén que las organizaciones que reciban dinero mediante la función de donaciones de la aplicación deban someterse a auditorías.
En ese contexto, destaca la posibilidad de colaborar con las autoridades. Considera que algunos gobiernos miran al empresario con desconfianza, aunque su actividad genere competencia y empleo. Cuenta que, cuando encontraron disposición para trabajar juntos, decidieron avanzar.
Aprender a usar la inteligencia artificial
Para hablar de inteligencia artificial, Vélez recurre al fuego. Permitió cocinar, calentarse y cambiar la vida de las comunidades. También provocó quemaduras e incendios. Aprender a usarlo implicó aprovechar sus ventajas y encontrar maneras de protegerse.
Piensa que con la inteligencia artificial habrá que hacer algo parecido, aunque sus efectos puedan ser mucho mayores. Entre las posibilidades menciona avances contra el cáncer, vidas más largas y herramientas para combatir el hambre. Entre los riesgos, el fraude y los ataques informáticos.
Son expectativas sobre lo que podría ocurrir. Su posición es que concentrarse únicamente en los peligros puede impedir aprovechar los beneficios. Por eso propone desarrollar la tecnología y, al mismo tiempo, aprender a controlar sus usos. Lo resume con la imagen de llevar protección contra el fuego a la caverna.
En Nubank busca entender dónde puede resultar útil. Cuenta que pasó un día en la casa de una clienta en Salvador de Bahía, escuchando cómo usaba los servicios y qué dificultades encontraba. Quería conocer qué podían mejorar antes de decidir cómo incorporar inteligencia artificial.
Si tuviera que empezar otra empresa, elegiría salud o educación. Ve en esos sectores una demanda enorme y una oferta de calidad que no alcanza. Cree que la digitalización, por sí sola, no resolvió esas dificultades y que la inteligencia artificial podría ayudar.
Es la misma pregunta que se hizo al salir d